房地产开发经营企业由于项目周期长、资金密集、涉及税种多,其企业所得税的申报与汇算清缴一直是税务管理的重点和难点。为确保合规申报、降低涉税风险,企业在进行企业所得税申报时,应重点关注以下事项。
一、收入确认时点与计税毛利率
- 销售未完工开发产品:企业销售未完工开发产品取得的收入,应先按预计计税毛利率分季(或月)计算出预计毛利额,计入当期应纳税所得额。计税毛利率由各省、自治区、直辖市税务局按下列规定确定:
- 开发项目位于省、自治区、直辖市和计划单列市人民政府所在地城市城区和郊区的,不得低于15%。
- 开发项目位于地及地级市城区及郊区的,不得低于10%。
- 开发项目位于其他地区的,不得低于5%。
- 属于经济适用房、限价房和危改房的,不得低于3%。
- 完工年度:开发产品完工后,企业应及时结算其计税成本并计算此前销售收入的实际毛利额,同时将其实际毛利额与其对应的预计毛利额之间的差额,计入当年度应纳税所得额。完工标准应严格按照国税发〔2009〕31号文件规定:开发产品符合下列条件之一的,应视为已经完工:(1)开发产品竣工证明材料已报房地产管理部门备案;(2)开发产品已开始投入使用;(3)开发产品已取得了初始产权证明。
二、成本对象的确定与分摊
- 成本对象确定原则:房地产开发经营企业应按照可否销售原则、分类归集原则、功能区分原则、定价差异原则、成本差异原则和权益区分原则,合理确定成本对象。成本对象一经确定,不得随意变更。
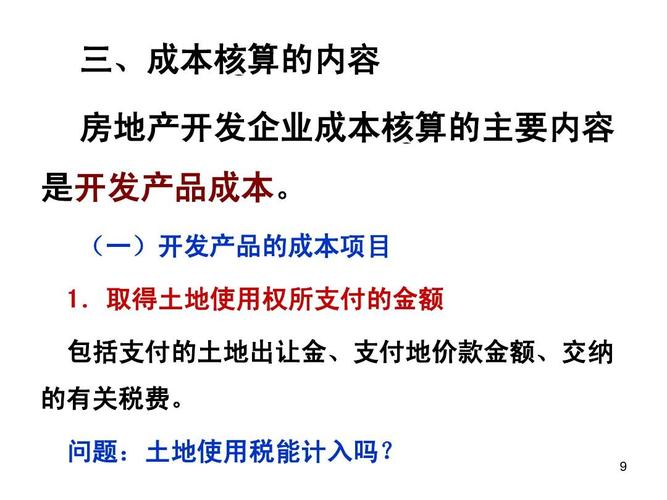
- 成本分摊方法:企业开发、建造的开发产品应按制造成本法进行计量与核算。其中,应计入开发产品成本中的费用属于直接成本和能够分清成本对象的间接成本,直接计入成本对象;共同成本和不能分清负担对象的间接成本,应按受益的原则和配比的原则分配至各成本对象。具体分配方法包括占地面积法、建筑面积法、直接成本法、预算造价法等。企业应合理选择并保持一致性。
三、预提与待摊费用的处理
- 预提费用:除税收规定外,企业不得预提任何费用。但以下费用可以预提:(1)出包工程未最终办理结算而未取得全额发票的,在证明资料充分的前提下,其发票不足金额可以预提,但最高不得超过合同总金额的10%;(2)公共配套设施尚未建造或尚未完工的,可按预算造价合理预提建造费用;(3)应向政府上交但尚未上交的报批报建费用、物业完善费用可以按规定预提。
- 待摊费用:企业发生的期间费用、已销开发产品计税成本、营业税金及附加、土地增值税准予当期按规定扣除。
四、计税成本核算与调整
- 计税成本核算终止日:开发产品完工后,企业可在完工年度企业所得税汇算清缴前选择确定计税成本核算的终止日,但不得滞后。
- 成本调整:企业已计入计税成本的费用,在完工后取得合法凭据的,可以追补至该成本对象完工年度扣除,但追补年限不得超过5年。
- 折旧与摊销:企业将开发产品用作固定资产或投资性房地产时,应按照合理方法确定其实际成本,并按规定计提折旧或摊销。
五、纳税调整与亏损弥补
- 预售收入纳税调整:企业取得的预售收入,在会计上通常确认为预收账款,但税法要求按预计毛利率计算预计毛利额并入应纳税所得额,从而形成会计与税法的差异,需在申报表中做纳税调整。
- 亏损弥补:房地产开发经营企业由于项目周期长,容易出现年度亏损。企业纳税年度发生的亏损,准予向以后年度结转弥补,最长结转年限为5年。但需注意,预计毛利额形成的亏损在项目完工后可能因实际毛利额的变化而调整。
六、申报表填报要点
- A105010《视同销售和房地产开发企业特定业务纳税调整明细表》:用于填报视同销售和房地产开发企业特定业务的纳税调整情况,包括预售收入预计毛利额的调整。
- A105000《纳税调整项目明细表》:填报其他各类纳税调整项目,如业务招待费、广告费、利息支出等。
- A105080《资产折旧、摊销及纳税调整明细表》:涉及开发产品转固定资产等折旧摊销的调整。
- 主表及附表之间的勾稽关系:确保数据准确衔接,尤其注意预计毛利额与实际毛利额的结转衔接。
七、风险提示与合规建议
- 及时确认完工年度:避免因未及时结转完工导致延迟纳税风险。
- 合法凭证取得:成本费用必须取得合法有效凭证,不能以白条入账,否则不得税前扣除。
- 保持一致性:成本分摊方法、成本对象确定等一经选定,不得随意变更,确需变更的应说明理由并按规定处理。
- 关注当地政策:各地对计税毛利率、土地增值税清算等的具体规定可能有所不同,企业应密切关注并遵守当地税务机关的要求。
房地产开发经营企业所得税申报涉及环节多、政策复杂,企业应建立健全的内部税务管理制度,加强财务与税务的协调,必要时借助专业税务机构的力量,确保申报准确、合规。