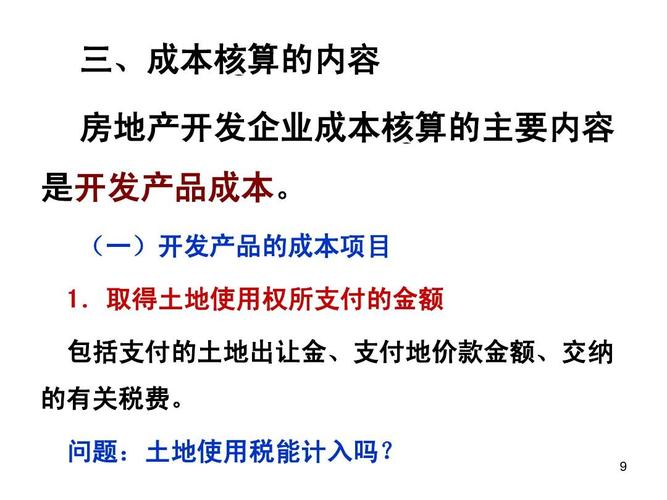
房地产开发企业的成本核算,是企业管理的重要组成部分,直接关系到项目盈利能力的评估和经营决策的科学性。其核心内容可以概括为两大方面:一是开发产品的成本核算,二是开发经营过程的成本核算。以下将分别展开阐述。
一、开发产品的成本核算
开发产品是房地产开发企业成本核算的主要对象。开发产品是指企业已经完成全部开发过程,并已验收合格,可以按照合同规定的条件移交购货单位,或者可以作为商品对外销售的产品。开发产品的成本核算主要包括以下内容:
- 土地开发成本:指房地产开发企业为开发土地所发生的各项费用,包括土地征用费、拆迁补偿费、前期工程费等。土地开发成本是开发产品成本的重要组成部分。
- 房屋开发成本:指房地产开发企业为建造房屋所发生的各项费用,包括建筑安装工程费、设备及工器具购置费、基础设施建设费等。房屋开发成本是开发产品成本的核心内容。
- 配套设施开发成本:指房地产开发企业为开发配套设施所发生的各项费用,包括配套设施的建设安装工程费、设备购置费等。配套设施开发成本是开发产品成本的必要补充。
- 代建工程开发成本:指房地产开发企业为代建工程所发生的各项费用,包括代建工程的土地征用费、拆迁补偿费、建筑安装工程费等。代建工程开发成本是开发产品成本的特定内容。
二、开发经营的成本核算
开发经营是房地产开发企业成本核算的另一重要内容。开发经营是指企业将开发产品用于销售、出租、自用等经营活动。开发经营的成本核算主要包括以下内容:
- 销售成本:指房地产开发企业为销售开发产品所发生的各项费用,包括销售人员的工资、福利费、销售机构的折旧费、销售广告费等。销售成本是开发经营成本的主要组成部分。
- 出租成本:指房地产开发企业为出租开发产品所发生的各项费用,包括出租房屋的折旧费、维修费、管理费等。出租成本是开发经营成本的重要补充。
- 自用成本:指房地产开发企业将开发产品用于自用所发生的各项费用,包括自用房屋的折旧费、维修费、管理费等。自用成本是开发经营成本的特定内容。
- 其他经营成本:指房地产开发企业为其他经营活动所发生的各项费用,包括其他经营活动的支出、损失等。其他经营成本是开发经营成本的必要延伸。
房地产开发企业成本核算的主要内容是开发产品和开发经营。开发产品的成本核算包括土地开发成本、房屋开发成本、配套设施开发成本和代建工程开发成本;开发经营的成本核算包括销售成本、出租成本、自用成本和其他经营成本。房地产开发企业应当根据自身实际情况,科学合理地开展成本核算工作,以提高企业的经济效益和管理水平。