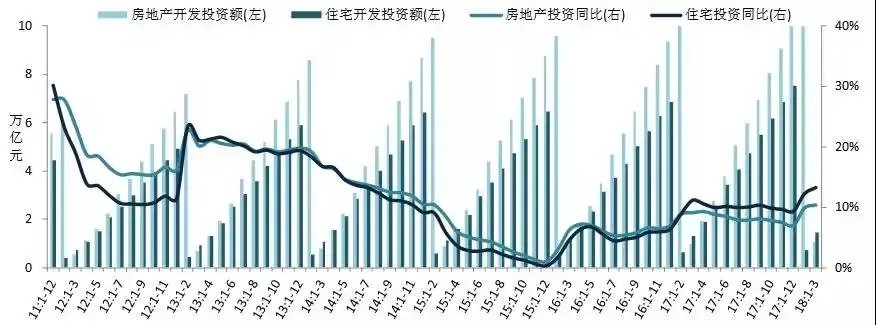
2018年一季度,全国房地产开发经营数据呈现出“投资增速高位回落、销售面积增速收窄、土地市场降温”的总体特征,同时区域分化与房企资金压力逐步显现,为全年市场走势奠定了“平稳调整”的基调。以下从关键指标出发,对1-3月数据进行系统解读:\n\n一、开发投资:增速冲高回落,但仍然保持两位数增长\n1-3月份,全国房地产开发投资21291亿元,同比名义增长10.4%,增速比1-2月份回落0.1个百分点,比上年同期提高1.3个百分点。其中,住宅投资14705亿元,增长13.3%,增速回落0.2个百分点,住宅投资占房地产开发投资的比重为69.1%。\n\n值得关注的是,3月当月房地产开发投资增速虽有所放缓,但10.4%的累计增速仍处于2016年以来的较快区间。这主要得益于前期土地成交价款滞后计入以及建安投资在补库存需求下的回升,但考虑到新一轮调控收紧和资金面趋紧,后续投资增速或将缓慢下行。\n\n二、新开工与竣工:新开工增速回升,竣工面积同比下降\n1-3月份,房地产开发企业房屋新开工面积34615万平方米,同比增长9.7%,增速比1-2月份提高6.8个百分点。其中,住宅新开工面积25578万平方米,增长12.0%。房屋竣工面积20773万平方米,下降10.1%,降幅比1-2月份收窄2.1个百分点,但住宅竣工面积下滑更为明显。\n\n新开工增速回升一方面与节后复工及市场预期修复有关,另一方面也反映了房企在库存偏低背景下主动加快推盘节奏。竣工面积连续同比下降,则主要受春节假期、北方供暖季停工以及部分房企资金链偏紧影响尚需进一步观察。\n\n三、销售:面积增速回落,销售额增幅放缓,结构分化凸显\n1-3月份,商品房销售面积30056万平方米,同比增长3.6%,增速比1-2月份回落0.5个百分点。其中,住宅销售面积增长2.5%,办公楼增长5.2%,商业营业用房增长10.6%。商品房销售额25597亿元,增长10.4%,增速回落1.7个百分点。其中,住宅销售额增长7.7%,办公楼销售额下降8.6%,商业营业用房销售额增长27.6%。\n\n从结构看,本轮调控主要影响住宅市场,住宅销售增速明显低于商办;一二线热点城市成交持续低迷,三四线城市在去库存与棚改货币化安置拉动下保持正增长。后期随着政策面持续收紧,住宅销售面积增速可能进一步承压。\n\n四、土地购置:成交量涨价跌,房企拿地趋于谨慎\n1-3月份,房地产开发企业土地购置面积3802万平方米,同比增长0.5%,增速比1-2月份回落0.5个百分点;土地成交价款2045亿元,增长20.3%,增速回落11.2个百分点。\n\n土地成交价款保持万亿元二十年以来的较高增速,但面积增速仅微幅正增长,表明土地单价仍在上涨。需重点关注的是,3月以来房企融资渠道收紧、资金成本上升,叠加限价持续限制利润,房企在热点城市拿地意愿已出现降温,“抢地”现象有所减少,后期土地市场或明显降温。\n\n五、到位资金:增速回落,多口径收紧压力显现\n1-3月份,房地产开发企业到位资金36779亿元,同比增长1.5%,增速比1-2月份回落3.5个百分点。其中,国内贷款5430 332#%、#\
2018年一季度全国房地产开发经营数据解读 增速放缓与结构分化并存
如若转载,请注明出处:http://www.gsensedata.com/product/34.html
更新时间:2026-10-18 00:17:51